L’elettrico in Borsa: risultati H1 2026 di BYD
BYD torna a far crescere l’utile trimestrale, nonostante un fatturato ancora in contrazione. Tra aprile e giugno 2026 il principale produttore mondiale di veicoli plug-in ha registrato un utile netto di circa 8,25 miliardi di yuan, pari a circa 1,06 miliardi di euro, in aumento del 30% rispetto allo stesso periodo del 2025.
I ricavi si sono invece attestati a 194,59 miliardi di yuan, circa 25 miliardi di euro, con una flessione del 3,2% su base annua.
Il dato sull’utile rappresenta il primo incremento trimestrale dopo cinque trimestri consecutivi di calo e suggerisce che la pressione sui conti abbia iniziato ad attenuarsi.
La ripresa, però, non è stata sufficiente a superare le attese del mercato: il consensus di Visible Alpha indicava un utile netto vicino a 8,99 miliardi di yuan e ricavi per circa 216,55 miliardi, nettamente superiori ai dati effettivi.

Nonostante il Q2, il primo semestre resta in contrazione
La fotografia dei sei mesi è meno favorevole. BYD ha chiuso il primo semestre 2026 con ricavi pari a 344,82 miliardi di yuan, circa 44,3 miliardi di euro, in calo del 7,1% rispetto all’anno precedente. L’utile netto attribuibile agli azionisti è sceso del 20,5% a 12,33 miliardi di yuan, pari a circa 1,58 miliardi di euro.
La divisione automobilistica e le attività collegate hanno generato circa 275,34 miliardi di yuan, quasi l’80% dei ricavi complessivi, con una flessione vicina al 9%. La parte restante è prevalentemente riconducibile ai componenti elettronici, ai servizi di assemblaggio e ad altre attività industriali del gruppo. Sul risultato netto hanno pesato anche le oscillazioni valutarie e le perdite sui cambi. BYD ha sottolineato che la redditività industriale del core business è rimasta più stabile di quanto suggerisca la flessione dell’utile contabile, ma la crescente esposizione internazionale rende oggi il gruppo più sensibile all’andamento delle valute, oltre che alle tariffe commerciali e ai costi della localizzazione produttiva.
Il margine migliora nonostante il calo dei ricavi
Il dato più incoraggiante del semestre è la redditività. Il gross profit è diminuito del 2,8% a 64,99 miliardi di yuan, ma il margine lordo è salito dal 18,01% al 18,85%, il livello più alto degli ultimi 12 mesi. Il miglioramento indica che l’espansione internazionale, il mix geografico e la maggiore presenza dei modelli a valore più elevato stanno compensando, almeno in parte, la pressione sui prezzi nel mercato cinese.
Il Q2 mostra quindi una dinamica diversa rispetto all’inizio dell’anno: meno crescita dei volumi rispetto al passato, ma una qualità economica delle vendite migliore. Per BYD, il passaggio è strategico. Dopo anni di espansione sostenuta soprattutto dalla scala produttiva e dalla leadership sui costi, il gruppo deve ora difendere i margini attraverso le esportazioni, la localizzazione industriale, i marchi premium e le nuove tecnologie.
Le vendite scendono a 1,81 milioni di veicoli
Nel primo semestre BYD ha venduto 1.808.511 veicoli a nuova energia, in calo del 15,7% rispetto ai circa 2,15 milioni dello stesso periodo del 2025. Il dato comprende sia auto completamente elettriche sia ibride plug-in, oltre a una componente più contenuta di veicoli commerciali.
La traiettoria trimestrale mostra però un recupero evidente. Nel primo trimestre le vendite si erano fermate a 700.463 unità, in calo di circa il 30%. Nel Q2 sono risaliti a 1.108.048 veicoli, in aumento del 58,2% rispetto al trimestre precedente e in calo di appena il 3,2% rispetto all’anno scorso.
A giugno il gruppo è tornato a superare quota 400 mila, con 403.472 veicoli venduti, in crescita del 5,5% su base annua. È stato il secondo mese consecutivo di crescita dopo il modesto progresso di maggio, un segnale che i problemi di capacità e di transizione produttiva collegati all’introduzione della nuova generazione della Blade Battery stanno gradualmente rientrando.
L’estero diventa il nuovo motore di BYD
La principale trasformazione riguarda la geografia dei ricavi. Nel primo semestre le vendite internazionali sono salite a 792.256 veicoli, con una crescita del 70,7%, e hanno rappresentato quasi il 44% del volume complessivo. Nello stesso periodo le vendite domestiche sono scese del 39,6% a poco più di 1,01 milioni di unità.
Il cambiamento è ancora più netto nei conti economici. I ricavi realizzati fuori dalla Cina sono aumentati del 33,9% a 181,27 miliardi di yuan, pari a circa 23,3 miliardi di euro, raggiungendo il 52,6% del fatturato di gruppo. È la prima volta che le attività internazionali superano quelle domestiche nella composizione dei ricavi semestrali di BYD.
Nel solo secondo trimestre, le vendite estere hanno raggiunto 471.091 veicoli, pari a un incremento dell’82,5% rispetto all’anno precedente. A giugno sono state 175.349, quasi il doppio rispetto a dodici mesi prima e pari al 43,5% dei volumi mensili. Le vendite domestiche di giugno sono invece diminuite del 22% a 228.123 unità.
L’Europa è una delle aree più dinamiche: secondo il Financial Times, le vendite di BYD nel continente e nel Regno Unito sono aumentate di circa due volte e mezzo. La crescita internazionale riduce la dipendenza dalla Cina, ma espone il gruppo a dazi, requisiti di localizzazione e investimenti iniziali più elevati nelle reti commerciali e produttive.
Gli ibridi plug-in sostengono il recupero
Il mix di motorizzazioni mostra che il recupero non dipende esclusivamente dalle auto completamente elettriche. Nel secondo trimestre BYD ha venduto 557.090 BEV, in calo dell’8,2% rispetto allo stesso periodo del 2025, e 531.292 ibride plug-in, in aumento del 2,1%.
La differenza si è accentuata a giugno: le elettriche pure sono diminuite del 2,6% a 201.472 unità, mentre le plug-in hybrid sono aumentate del 14,7% a 195.820. La tecnologia DM-i consente a BYD di presidiare mercati in cui la rete di ricarica è ancora incompleta e di proporre modelli elettrificati con un'autonomia complessiva superiore.
Questa flessibilità rappresenta uno dei principali vantaggi industriali del gruppo rispetto ai produttori focalizzati esclusivamente sulle BEV. Allo stesso tempo, il rallentamento dell’elettrico puro mostra che la concorrenza cinese si è intensificata, soprattutto nei segmenti tecnologicamente avanzati, dove stanno crescendo Geely, Xiaomi, Huawei, NIO e XPeng.
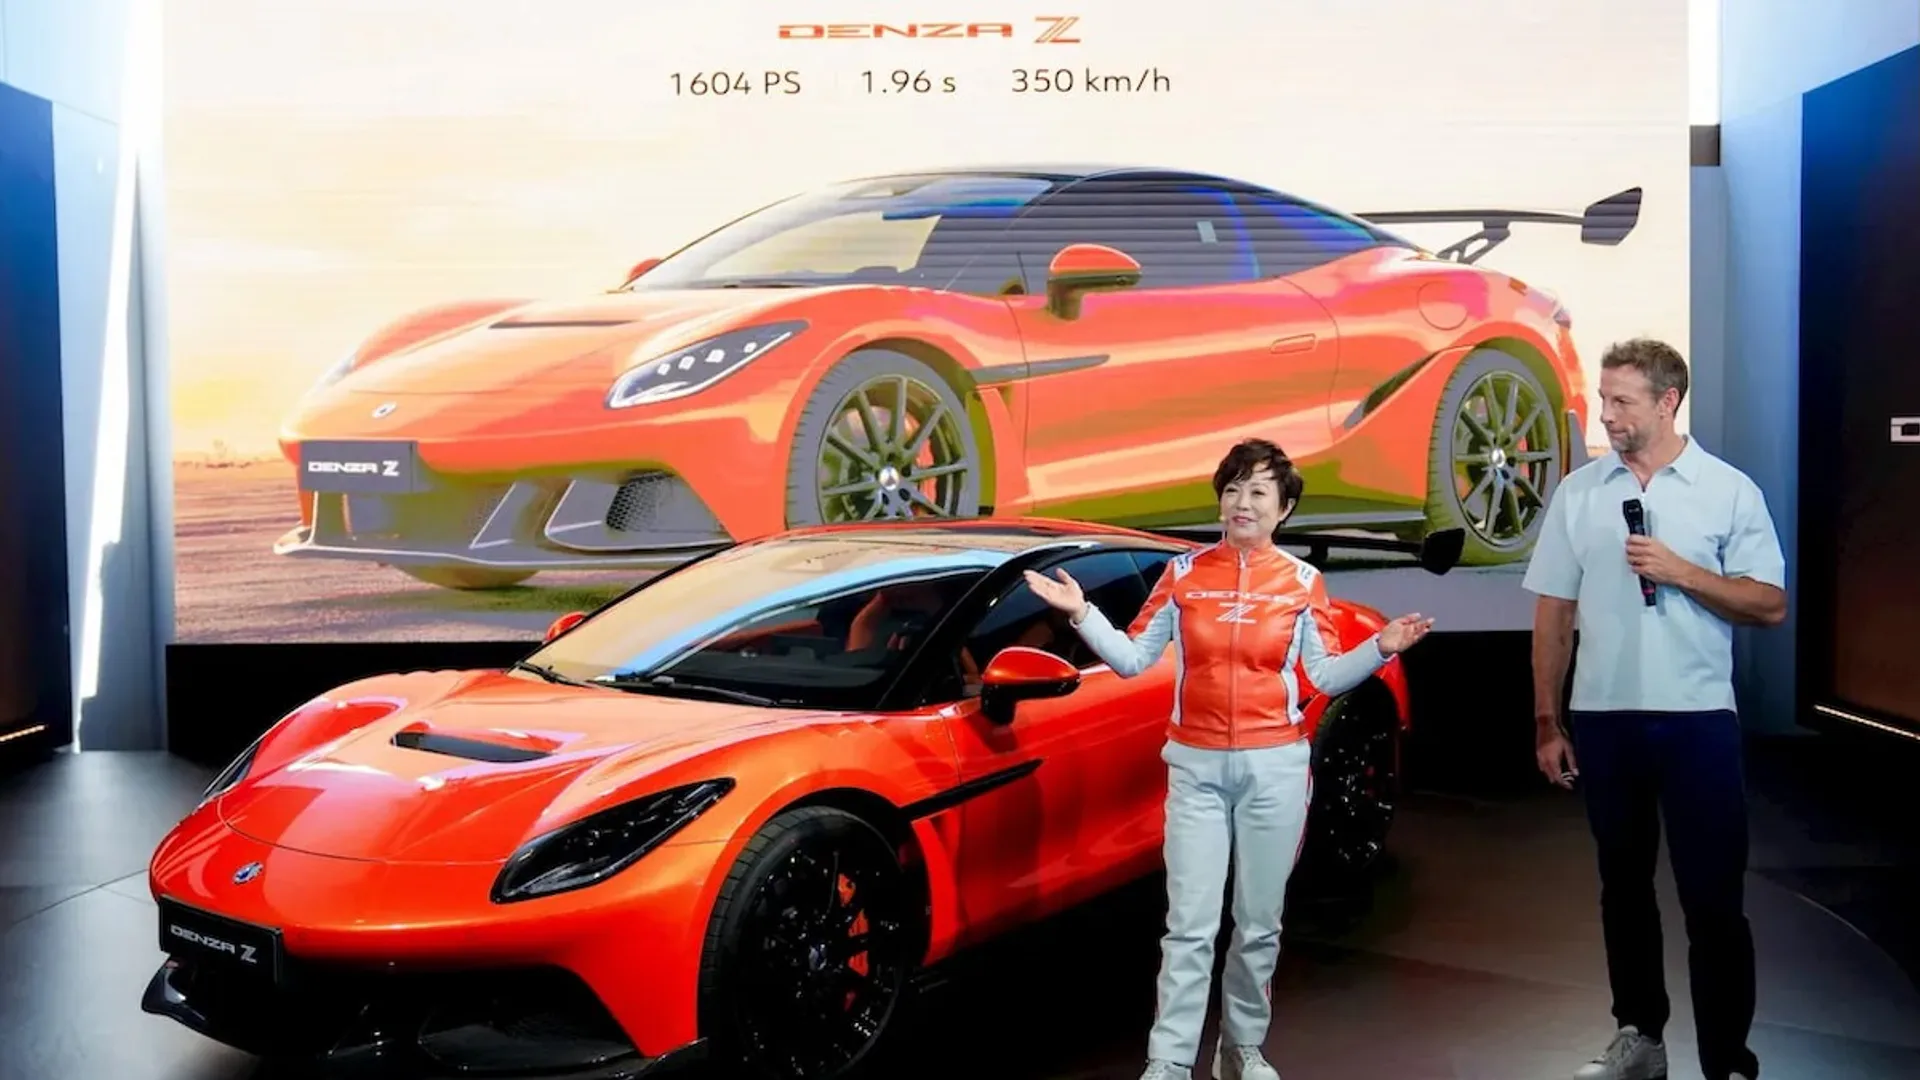
Denza e i marchi premium migliorano il mix
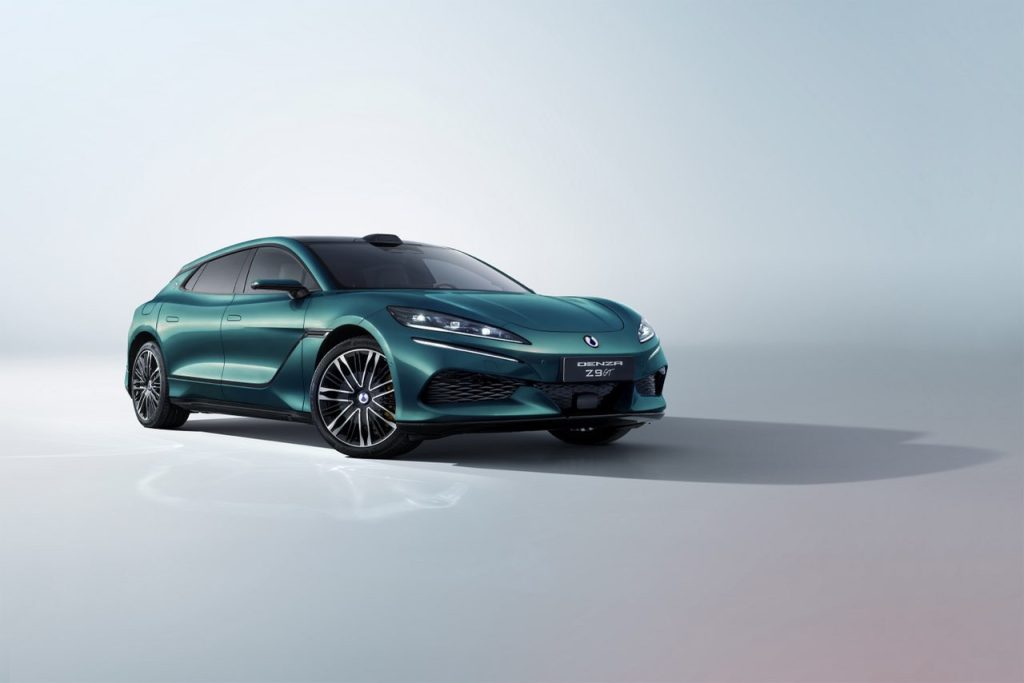
BYD sta cercando di ridurre la dipendenza dai modelli a volume attraverso Denza, Fangchengbao e Yangwang. Nel primo semestre i marchi premium del gruppo hanno venduto complessivamente circa 227.900 veicoli, con una crescita del 61% rispetto all’anno precedente. Il gruppo ha raggiunto a luglio il traguardo dei 17 milioni di veicoli plug-in prodotti, con la realizzazione di un SEAL 08 nello stabilimento di Xi’an. Ma il semestre conferma che la leadership industriale non garantisce automaticamente una crescita lineare degli utili.
Denza è destinata a svolgere un ruolo centrale anche nell’espansione europea.
La Z9GT, proposta come vetrina tecnologica del gruppo, combina la piattaforma e³, tre motori elettrici e la nuova tecnologia di ricarica ultraveloce. La strategia mira a dimostrare che BYD può competere non solo sul prezzo, ma anche nelle fasce premium, dove i margini sono più elevati e la forza del marchio conta maggiormente.
Quasi 29 miliardi di yuan investiti in ricerca
La società non ha ridotto in modo sostanziale l’impegno tecnologico. Nel semestre la spesa in ricerca e sviluppo ha raggiunto 28,9 miliardi di yuan, circa 3,7 miliardi di euro, più del doppio dell’utile netto del periodo. Fin dalla fondazione, gli investimenti cumulati in R&D hanno superato 270 miliardi di yuan.
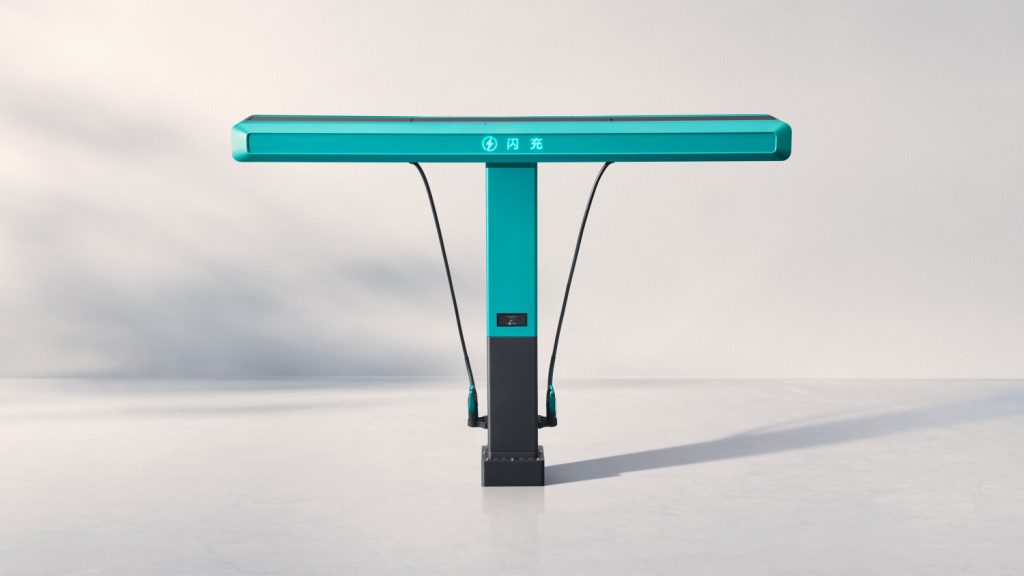
Le priorità comprendono la seconda generazione della Blade Battery, il sistema FLASH Charging, la guida assistita, i semiconduttori proprietari e i sistemi di accumulo. Secondo BYD, la nuova tecnologia FLASH Charging può raggiungere una potenza di 1.500 kW e portare una batteria dal 10% al 97% in nove minuti sui modelli compatibili. Si tratta di prestazioni dichiarate dal costruttore, che dovranno essere valutate anche nell’utilizzo reale e in funzione della disponibilità dell’infrastruttura.
La generazione di cassa migliora
Nonostante il calo dell’utile, il flusso di cassa operativo è salito del 17,3% a 37,34 miliardi di yuan, pari a circa 4,8 miliardi di euro, rispetto a 31,83 miliardi nello stesso periodo del 2025. È un dato importante perché BYD deve finanziare
contemporaneamente lo sviluppo tecnologico, nuovi modelli, la rete di ricarica e la capacità produttiva internazionale.
Un’altra variabile da monitorare è il capitale circolante. Le autorità cinesi stanno chiedendo alle case automobilistiche di ridurre i tempi di pagamento ai fornitori.
Per BYD, che ha storicamente utilizzato il credito commerciale come fonte di finanziamento a basso costo, regole più stringenti potrebbero in futuro ridurre una parte del beneficio per la cassa.
La Cina resta il punto debole
Il primo semestre mostra che BYD non è immune alla guerra dei prezzi cinese. La fine o il ridimensionamento di alcuni incentivi, l’aumento dell’offerta e la crescita dei concorrenti hanno ridotto la domanda domestica e compresso la quota di mercato del gruppo.
L’espansione internazionale sta compensando il rallentamento, ma comporta nuovi rischi: dazi europei, tensioni commerciali, oscillazioni valutarie, costi di avviamento degli stabilimenti esteri e la necessità di adattare prodotti e reti alle diverse normative nazionali. Il Q2 segnala che la strategia può sostenere gli utili; non dimostra ancora che il ritorno alla crescita sia strutturale.
I numeri in Borsa
BYD non è quotata al Nasdaq. Il gruppo dispone di azioni H quotate a Hong Kong con il codice 1211.HK e azioni A negoziate alla Borsa di Shenzhen con il codice 002594. La quotazione di Hong Kong resta il principale riferimento per molti investitori internazionali.
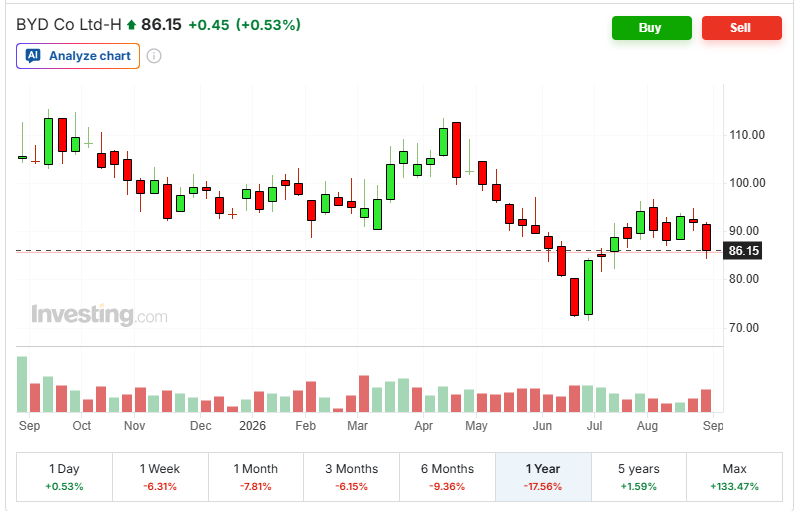
Alla chiusura del 2 settembre 2026, le azioni H valevano 85,25 dollari di Hong Kong, in calo del 3,4% nella seduta. La capitalizzazione complessiva indicata da StockAnalysis era pari a 860,96 miliardi di dollari di Hong Kong, equivalenti a circa 94,8 miliardi di euro al cambio BCE. Il titolo quotava circa il 26% sotto il massimo a 52 settimane di 115,40 dollari di Hong Kong, mentre la capitalizzazione risultava in calo di circa il 18% su base annua.
Cosa ne pensi dei numeri e della strategia di BYD?
Analista finanziario, curioso di natura, Tesla owner e appassionato di e-mobility.